ネット銀行の住宅ローン審査は不安?基準のポイントと通過のコツを解説

はじめてネット銀行で住宅ローンの審査を受けるとき、多くの方が「何から手を付ければよいのか」「基準が厳しいのか」と不安を感じます。
店舗に行かずに手続きできる一方で、画面の案内だけでは分かりにくい点もあります。
そこでこの記事では、ネット銀行の住宅ローン審査の流れや一般的な基準、必要書類、注意したいポイントまでを段階的に解説します。
全体像をつかんでおけば、事前審査から本審査、契約、融資実行までを落ち着いて進めやすくなります。
これから申し込みを検討している方が、スムーズに審査を乗り越えるための参考にしてください。
ネット銀行の住宅ローン審査の流れと特徴

ネット銀行の住宅ローンは、多くの手続きが来店不要で進み、申込から審査結果の確認、契約までを原則としてインターネット上で完結できることが特徴です。
申込画面に沿って必要事項を入力し、本人確認書類や収入に関する資料を画像データ等で提出する形が一般的です。
一方で、店舗型銀行のような対面相談は原則なく、自分で商品内容やリスクを理解しながら進める必要があります。
このため、事前に手続きの全体像を押さえておくことが、ネット銀行での住宅ローン審査をスムーズに進める鍵になります。
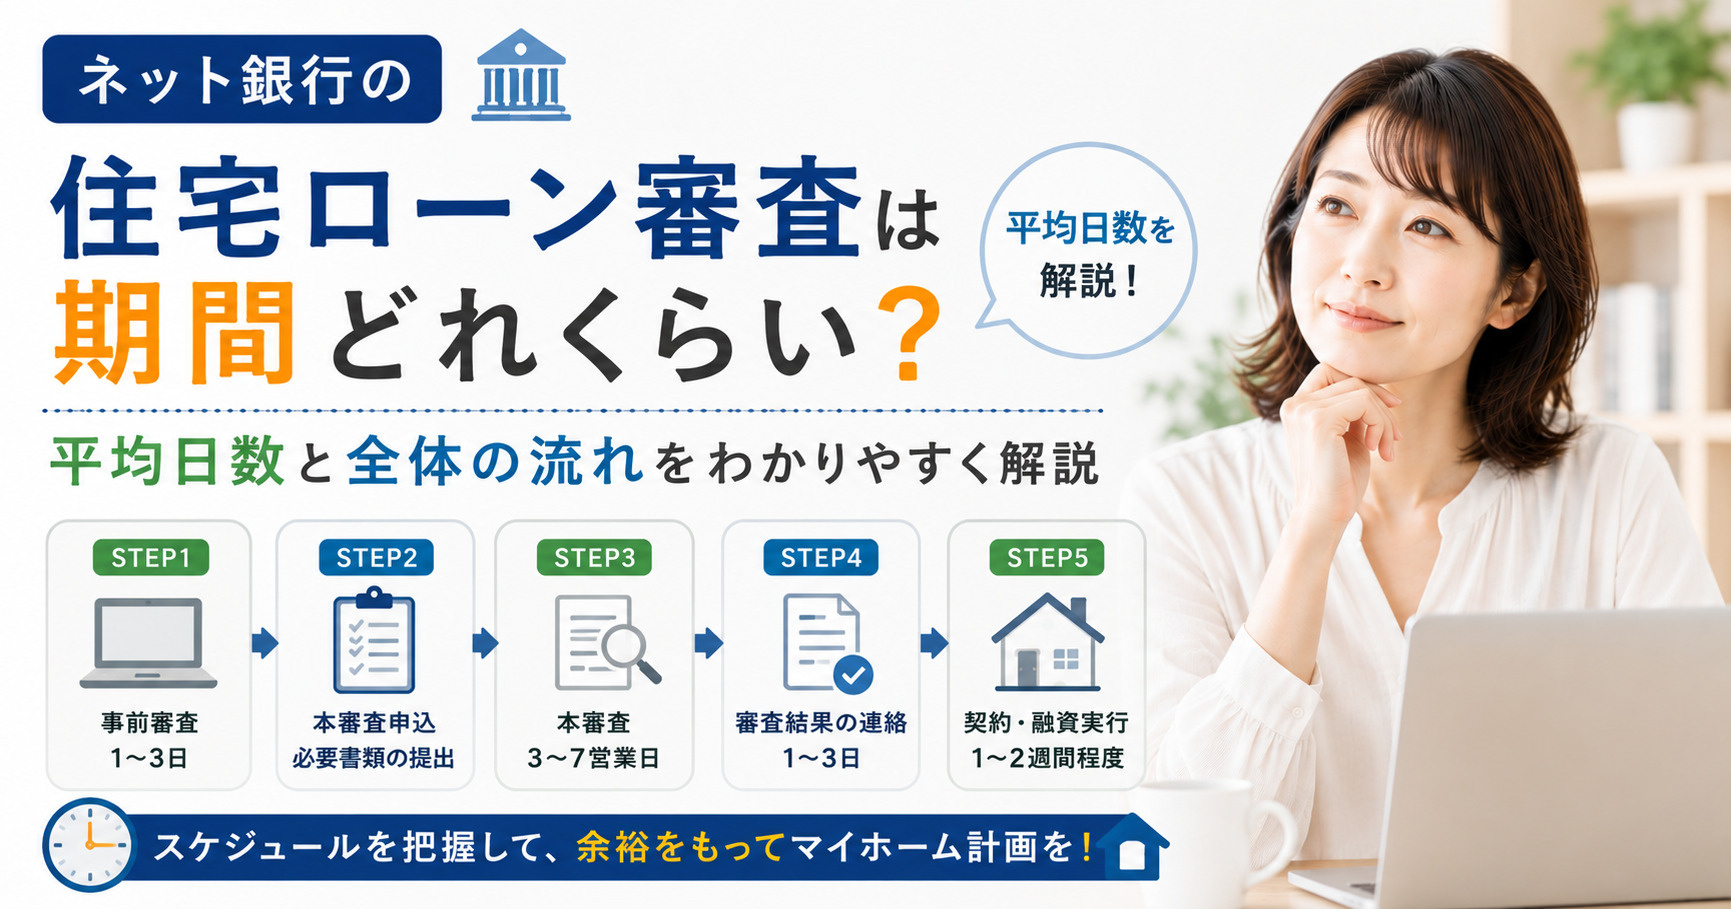
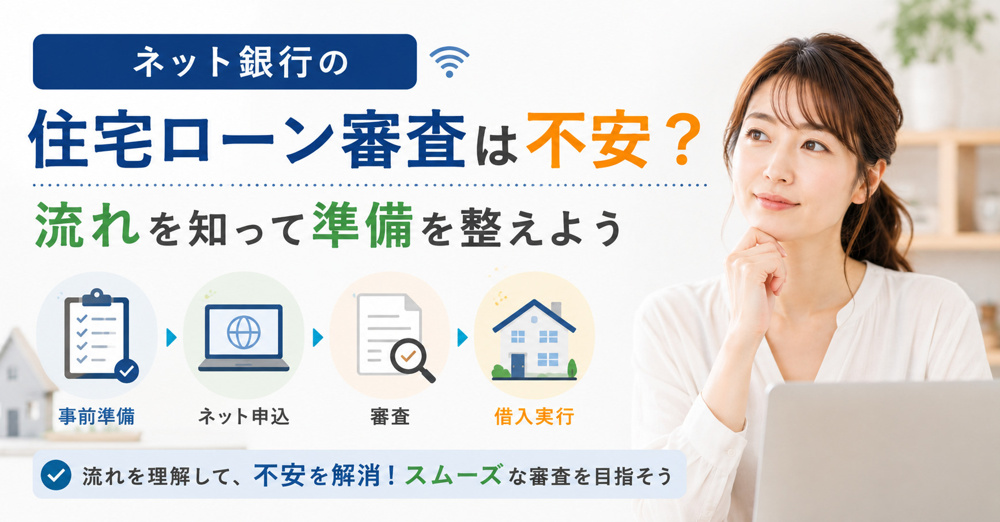
住宅ローンの審査は、まず事前審査で返済能力や信用情報などを簡易的に確認し、その後に本審査で詳細な書類審査や物件チェックが行われるのが一般的です。
事前審査は、申込内容と一部の資料をもとに融資の可能性を確認する段階で、結果は数日程度で通知されることが多いとされています。
本審査では、売買契約書など物件に関する資料を含めて詳細な確認が行われ、承認後に金銭消費貸借契約や保証契約などの手続きに進みます。
その後、融資実行日に合わせて金融機関から売主などへ資金が振り込まれ、物件の引渡しと同日に決済が行われる流れが一般的です。
はじめてネット銀行で住宅ローン審査を受ける方は、画面上だけで手続きが進む点や、書類を郵送ではなくオンラインで提出する点に戸惑うことが少なくありません。
また、事前審査と本審査で必要となる情報や資料が異なること、審査結果の連絡はメールで届き、店頭での口頭説明がないことも、ネット銀行ならではの特徴です。
さらに、契約手続きが電子契約となる場合には、事前に利用環境の確認や電子署名の手続きが必要となるため、スケジュールに余裕を持って準備しておくことが大切です。
このような流れを理解し、自分で手順を管理する意識を持つことで、ネット銀行の住宅ローン審査を安心して進めることができます。
| 段階 | 主な内容 | ネット銀行の特徴 |
|---|---|---|
| 事前審査 | 返済能力の簡易確認 | ネット申込で結果通知 |
| 本審査 | 書類と物件の詳細審査 | 書類データのオンライン提出 |
| 契約・融資実行 | 契約締結と資金実行 | 電子契約と振込による決済 |
ネット銀行の住宅ローン審査基準で重視されるポイント

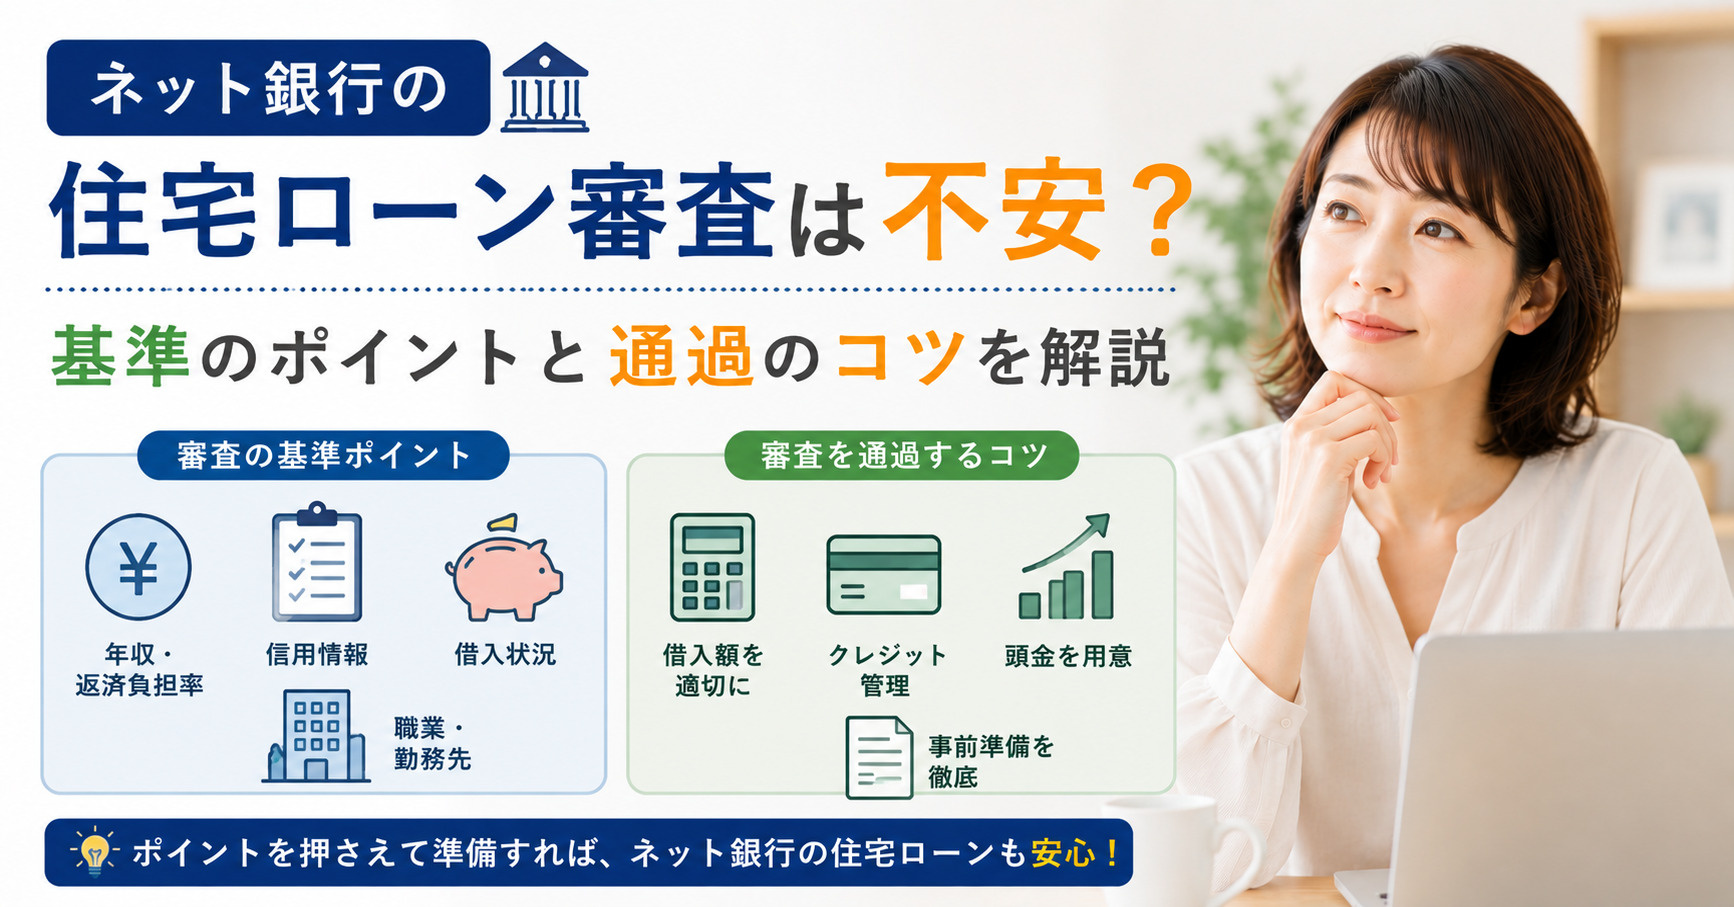
ネット銀行の住宅ローン審査でも、年収や勤務先、勤続年数といった収入面の確認は重要な柱になります。
一般的には、安定した給与収入があり、同じ勤務先で一定年以上働いているかどうかが重視されます。
また、雇用形態や賞与の有無なども加味しながら、将来にわたって継続的に返済できるかどうかが総合的に判断されます。
このとき、審査基準は金融機関ごとに異なるものの、安定性を重んじる方向性は共通しているといえます。
次に、他の借入状況や返済負担率と呼ばれる指標から、全体としての返済能力が確認されます。
返済負担率は、年収に占める住宅ローン等の年間返済額の割合であり、住宅ローン以外のローンも含めて計算されることが一般的です。
多くの金融機関では、審査の目安として返済負担率をおおむね35%以内に抑えるよう基準を設けているとされていますが、無理のない水準は20〜25%程度とする解説もあります。
ネット銀行の審査に申し込む前に、現在の借入残高や毎月の返済額を整理し、自身の返済負担率を概算しておくことが大切です。
さらに、個人信用情報機関に登録された信用情報も、ネット銀行の住宅ローン審査において重要な判断材料となります。
具体的には、過去のクレジットカードや各種ローンの返済履歴、延滞の有無、携帯電話端末代金を含む分割払いの状況などが確認されます。
金融庁は、金融機関が信用情報機関の情報にのみ依存せず、自ら保有する情報とあわせて債務者の状況を適切に判断する体制整備を求めていますが、継続的な延滞や法的整理などの記録は審査において慎重に見られる傾向があります。
そのため、日頃から支払期日を守り、不要な借入を避けることが、ネット銀行の住宅ローン審査に備えるうえでも重要です。
| 審査項目 | 主な確認内容 | 事前準備のポイント |
|---|---|---|
| 収入面 | 年収水準・勤続年数 | 源泉徴収票など整理 |
| 返済能力 | 返済負担率・他の借入 | 年間返済額と割合確認 |
| 信用情報 | 返済履歴・延滞記録 | 支払期日の厳守徹底 |
ネット銀行住宅ローン審査で求められる主な書類と基本的な考え方

ネット銀行の住宅ローン審査では、事前審査・本審査ともに、本人確認書類や収入証明書、公的書類などが基本となります。
一般的に、本人確認書類として運転免許証などの顔写真付き書類、収入証明として源泉徴収票や給与明細、課税証明書などが用いられます。
さらに、本審査の段階では、住民票の写しや印鑑登録証明書、不動産売買契約書や重要事項説明書など、物件に関する資料の提出が必要になることが多いです。
ネット銀行では、これらの書類を画像やPDF形式でアップロードする方式が主流のため、事前に一覧を確認し、余裕を持ってそろえておくことが重要です。
必要書類は、事前審査と本審査で一部共通しつつも、求められる内容や細かさが異なります。
事前審査では、本人確認書類と年収を把握できる書類、現在の借入状況が分かる資料など、返済能力の大枠を確認するための資料が中心です。
一方で、本審査では、住民票や印鑑登録証明書、実際に購入する不動産の売買契約書や重要事項説明書、建築確認通知書や登記事項証明書など、物件や担保となる不動産に関する正式な資料が必要となります。
ネット銀行の案内ページには、申込内容に応じた必要書類の一覧表が掲載されていることが多いため、審査の段階ごとに必ず確認しておくと安心です。
また、雇用形態によって求められる収入証明書類が異なる点にも注意が必要です。
会社員や公務員の場合は、直近の源泉徴収票や一定期間分の給与明細書が代表的であり、あわせて住民税決定通知書や課税証明書の提出を求められる場合があります。
一方、自営業者や個人事業主の場合は、直近数年分の確定申告書や納税証明書、場合によっては決算書など、収入の変動も含めて確認できる書類が必要とされます。
このような違いを踏まえ、自分の働き方に合った書類を早めに洗い出し、不足しているものがあれば税務署や自治体窓口などで取得しておくことが、スムーズな審査につながります。
| 書類区分 | 主な具体例 | 主な確認内容 |
|---|---|---|
| 本人確認書類 | 運転免許証等 | 氏名住所生年月日 |
| 収入証明書類 | 源泉徴収票等 | 年収水準安定性 |
| 公的証明書類 | 住民票印鑑証明 | 住所家族構成等 |
| 物件関連書類 | 売買契約書等 | 物件内容担保評価 |
ネット銀行で住宅ローン審査を受ける際の注意点と不安対策

まず押さえておきたいのは、ネット銀行は原則として対面相談の機会が少なく、問い合わせも電話や画面上のチャットが中心になることです。
そのため、自分のペースで情報収集や比較検討を進めたい人や、オンライン手続に慣れている人には利用しやすい一方で、細かな疑問を口頭で確認したい人には戸惑いが生じやすい傾向があります。
また、全国銀行協会などが住宅ローンに関する丁寧な説明を金融機関に求めているものの、非対面では自身で書類や画面の内容を読み込む姿勢がより重要になります。
こうした特徴を理解したうえで、自分にとっての向き・不向きを早めに見極めることが大切です。
次に、審査や契約のスケジュール管理にも注意が必要です。
多くのネット銀行では、必要書類が到着してから本審査の結果が出るまでに、おおむね数日からおよそ10日前後を要する場合があると案内されていますが、申込みの混雑状況や内容によってはさらに時間がかかることがあります。
そのため、売買契約や引渡し、金銭消費貸借契約の予定日から逆算し、事前審査と本審査の申込み時期に十分な余裕を持たせることが重要です。
また、追加資料の提出依頼があった場合にすぐ対応できるよう、あらかじめ勤務先への在籍確認や必要書類の所在を確認しておくと、全体の遅延リスクを抑えやすくなります。
はじめて住宅ローン審査を受ける方が不安を感じたときは、公的な相談窓口や業界団体の情報を活用することも有効です。
金融庁の金融サービス利用者相談室や、金融ADR制度に基づく全国銀行協会の相談窓口、各地の消費生活センターなどでは、住宅ローン全般に関する苦情や相談を受け付けています。
また、国土交通省が公表する住宅市場動向調査や、全国銀行協会が公表する住宅ローン利用の留意点などは、返済負担や金利リスクに関する基礎知識を整理するのに役立ちます。
こうした公的情報を参考にしながら、不明点は早めに問い合わせることで、不安を抱えたまま契約を進めることを避けやすくなります。
| 確認したいポイント | 主な注意内容 | 不安対策の例 |
|---|---|---|
| サポート体制の違い | 非対面中心の相談手段 | 事前に問い合わせ方法確認 |
| 審査スケジュール | 審査期間が延びる可能性 | 契約日からの逆算スケジュール |
| 情報収集の方法 | 商品内容の自己確認が重要 | 公的機関や業界団体資料活用 |
まとめ
ネット銀行の住宅ローン審査は、店舗に行かずに手続きできる一方で、書類や入力内容の正確さがより重要になります。
年収や勤続年数、他の借入状況、信用情報などは、どの銀行でも共通して重視されるポイントです。
はじめての方ほど、必要書類の整理やスケジュール管理で不安を感じやすいため、早めの準備と専門家への相談が安心につながります。
当社では、ネット銀行を含む住宅ローン審査の流れや基準を分かりやすくご説明し、お客さまの状況に合わせた進め方をご提案しています。
「自分は承認されるのか不安」「何から準備すればよいか分からない」という方は、ぜひ一度お気軽にお問い合わせください。