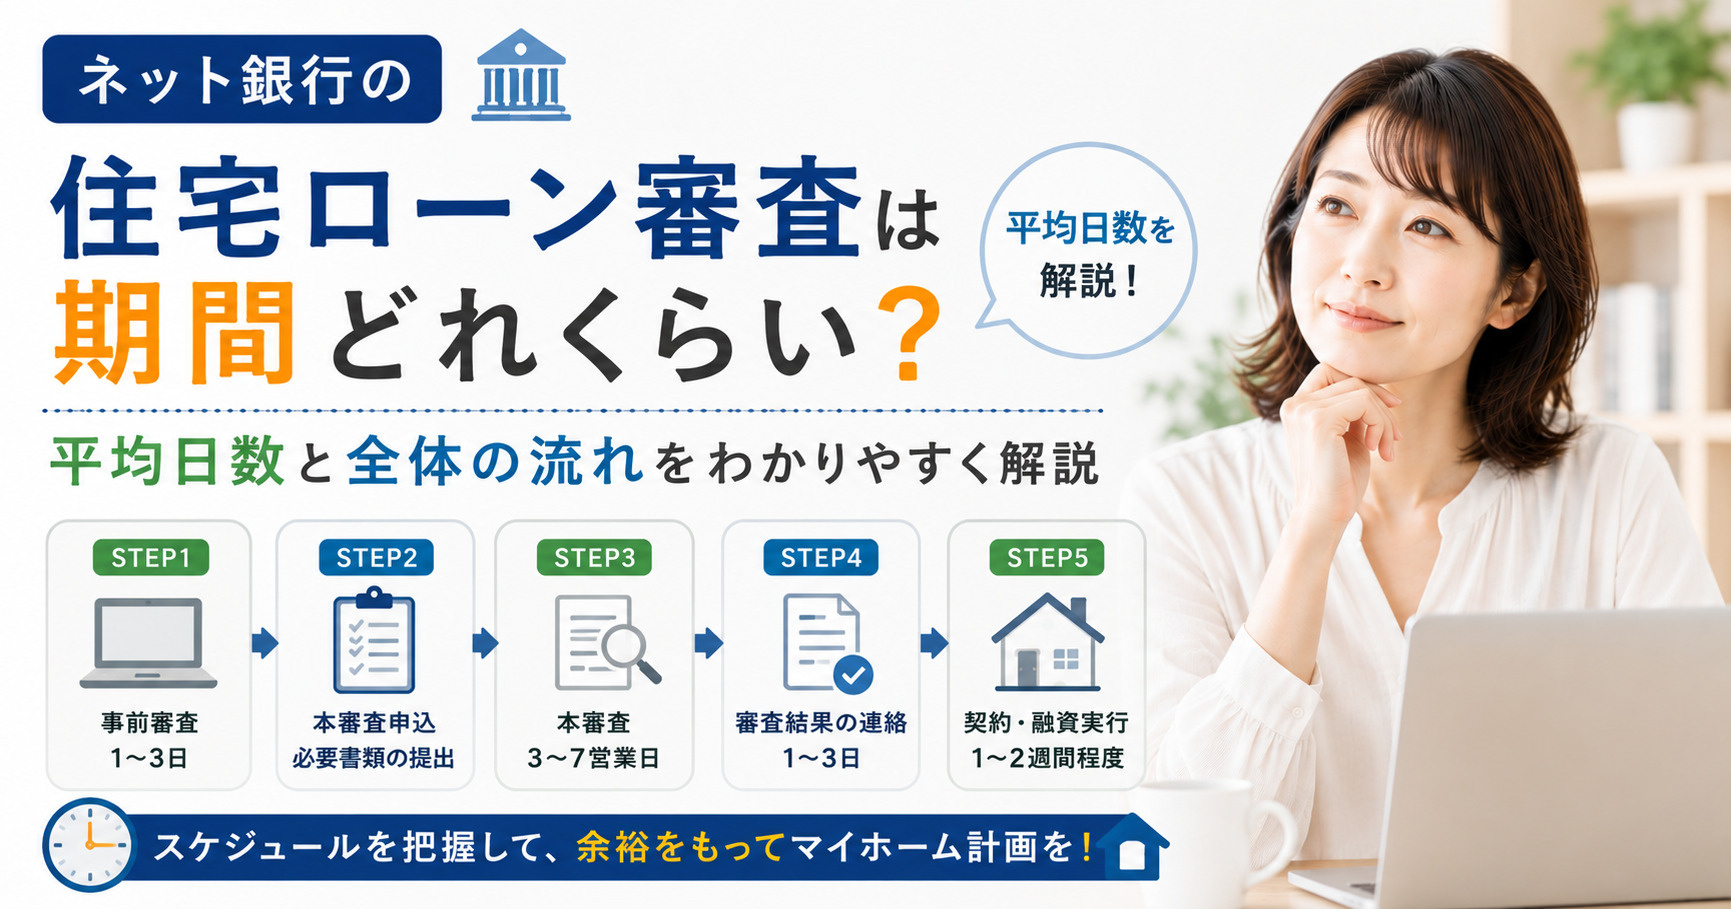
ネット銀行の住宅ローン審査は期間どれくらい?平均日数と全体の流れをわかりやすく解説

ネット銀行の住宅ローン審査は、期間がどれくらいかかるのか。
はじめて申し込むと、仮審査と本審査の違いや、全体のスケジュール感が分かりにくく、不安になりやすいものです。
しかし、いくつかのポイントさえ押さえておけば、必要以上にあわてることなく、余裕を持って手続きを進めることができます。
この記事では、ネット銀行の住宅ローン審査にかかる平均的な日数や、目安として見ておきたい期間を整理しながら、申し込みから融資実行までの流れをわかりやすく解説します。
あわせて、審査が長引きやすい原因と、事前準備で期間を短くするための具体的なコツもご紹介します。
ネット銀行での住宅ローン審査がはじめての方こそ、ぜひ最後まで読み進めてみてください。
ネット銀行の住宅ローン審査は期間が長い?

まず、ネット銀行と店舗型銀行では、審査の進め方や連絡手段が異なるため、結果が出るまでの体感時間にも差が出やすい傾向があります。
店舗型銀行は対面で相談しながら必要書類をそろえていくことが多く、相談の段階からおおまかなスケジュール感を把握しやすいといえます。
一方で、ネット銀行はやり取りの多くが画面上やメールで完結する分、申込みから審査結果の連絡まで、実際の所要日数が見えにくいと感じやすいのが実情です。
そのため、「ネット銀行は審査期間が極端に長い」と受け止められることもありますが、実際には金融機関ごとの運用差が大きく、一概にはいえません。
住宅ローン審査は、一般的に仮審査と本審査の2段階で行われます。
大手のネット銀行の公表情報や大手不動産情報サイトの解説では、ネット銀行の仮審査はおおむね2〜3営業日程度、本審査は5営業日程度を目安としているケースが多いとされています。
ただし、申込件数が多い時期や、申込内容が複雑な場合には、仮審査でも1週間前後、本審査では2週間前後かかる事例もあることが紹介されています。
そのため、ネット銀行で申し込む場合は、仮審査から本審査完了まで少なくとも2〜3週間程度の余裕を見ておくと安心です。
また、「ネット銀行=インターネットで手続きが完結する=すぐにお金が借りられる」というイメージから、即日で資金が振り込まれると誤解されやすい点にも注意が必要です。
実際には、ネット銀行であっても仮審査と本審査を経て、物件や収入の確認、団体信用生命保険の手続きなどを行うため、消費者金融のような即日融資とはまったく別の仕組みです。
とくに住宅ローンは金額が大きく返済期間も長期にわたるため、安全性を重視した慎重な審査が行われ、結果として一定の期間がかかることを前提にスケジュールを立てる必要があります。
したがって、ネット銀行だから特別に早い、あるいは極端に遅いというより、「事前の準備次第でスムーズにも時間がかかることもある」と理解しておくことが大切です。
| 比較項目 | ネット銀行の目安 | 期間の考え方 |
|---|---|---|
| 仮審査結果まで | 2〜3営業日程度 | 余裕を見て1週間 |
| 本審査結果まで | 5営業日程度 | 余裕を見て2週間 |
| 申込から融資実行 | 2〜4週間程度 | 即日融資ではない |
仮審査・本審査ごとの期間の目安と全体スケジュール

ネット銀行の住宅ローンでは、仮審査の結果が出るまでの期間は、一般的に数日程度と考えておく必要があります。
多くの金融機関で、仮審査はおおむね3営業日前後、長くても1週間程度を目安として案内されています。
申し込み後は、入力内容や送信した情報をもとに、年収や他の借入状況などの基本的な返済能力が機械的に確認される流れです。
そのため、即日回答と案内されている場合でも、混雑状況や追加確認の有無によっては、数日かかることを前提に予定を立てることが大切です。
本審査にかかる期間は、仮審査より長く、一般的には1〜3週間程度を見込んでおく必要があります。
ネット銀行の多くが、本審査結果までの目安を5営業日前後から2〜3週間程度と案内しており、書類の到着後に順次審査が進む仕組みです。
本審査では、勤務先への在籍確認や、健康状態を確認する団体信用生命保険の審査、物件内容のチェックなど、仮審査より詳細な確認が行われます。
そのため、必要書類の提出が遅れたり、不備により再提出が発生したりすると、その分だけ期間が延びる点を意識しておくことが重要です。
申し込みから融資実行までの全体スケジュールとしては、少なくとも1か月程度、余裕を見て1.5〜2か月程度を想定しておくと安心です。
一般的な流れとしては、最初に仮審査の申し込みと結果確認を行い、その後、売買契約の締結や本審査の申し込み、正式な契約手続きへと進みます。
本審査承認後は、契約書類のやり取りや、融資実行日の調整などを経て、ようやく資金が実行される形になります。
このように、各段階で数日から数週間の期間が必要になるため、物件の引渡し予定日から逆算し、余裕を持って審査手続きを進めることが大切です。
| 段階 | 期間の目安 | 主な確認内容 |
|---|---|---|
| 仮審査 | 3営業日〜1週間 | 年収・他の借入状況 |
| 本審査 | 1〜3週間 | 勤務先・健康状態・物件 |
| 融資実行まで | 全体で1〜2か月 | 契約書類の締結・日程調整 |
ネット銀行の住宅ローン審査が長引く主な原因

ネット銀行の住宅ローン審査が予定より長くかかる場合、多くは書類面に起因しています。
たとえば、本人確認書類や収入証明書の添付漏れ、氏名や住所の記載ゆれ、申込み内容と源泉徴収票や確定申告書の金額が一致しないといった点です。
ネット銀行では郵送や画像データでの提出が中心となるため、提出後に不備が見つかると、再提出の案内から金融機関側での再確認までに日数を要します。
そのため、あらかじめ必要書類を一覧で確認し、記載内容と申込み情報がそろっているか見直しておくことが、審査期間の延長を防ぐうえで重要です。
審査期間は、申込者の勤務形態や収入状況によっても変わりやすいです。
一般的に、会社員で同じ勤務先に長く勤めている方は、収入の安定性が確認しやすく、審査が比較的スムーズに進む傾向があります。
一方、自営業者や会社経営者は、複数年分の確定申告書や決算書など、確認書類が多くなるため、ネット銀行でも審査に時間を要する場合があると案内されています。
また、転職直後で勤続年数が短い場合や、複数の借入れがある場合などは、返済能力の確認に時間をかけることがあり、その分だけ審査の結論が出るまでの期間が延びる可能性があります。
さらに、団体信用生命保険の引受審査や、追加の確認連絡が入ることでも、全体の審査期間は長くなりがちです。
多くのネット銀行では、住宅ローンの本審査とあわせて団体信用生命保険の審査も行うため、健康状態に関する告知内容によっては、保険会社とのやり取りに時間を要することがあります。
また、申込み内容に不明点がある場合は、勤務先への在籍確認や、申込者本人への電話・メールでの問い合わせが行われ、その連絡がつかないと審査が一時的に止まってしまいます。
そのため、申込み後は連絡が取りやすい状態を保ちつつ、健康状態や借入状況などの申告は正確に行うことが、審査を円滑に進めるための大切なポイントです。
| 原因区分 | 具体的な例 | 主な影響 |
|---|---|---|
| 書類不備・不一致 | 添付漏れや住所相違 | 再提出依頼で日数増加 |
| 勤務・収入の状況 | 自営業や転職直後 | 収入確認に時間を要する |
| 保険・追加確認 | 団体信用生命保険告知 | 保険審査や連絡で長期化 |
はじめてでも審査期間を短くするための準備ポイント

ネット銀行の住宅ローン審査を少しでも短くするには、申し込み前の書類準備がとても重要です。
一般的に、本人確認書類や収入を証明する書類、物件に関する資料などが必要になりますが、金融機関ごとに細かな指定が異なります。
そのため、必要書類一覧を事前によく確認し、最新の源泉徴収票や確定申告書、健康保険証の種類などに間違いがないか、余裕をもって点検しておくことが大切です。
また、画像の向きや解像度が不足して再提出になる例もあるため、スマートフォンで撮影する場合でも、文字がはっきり読める状態かどうかを確認しておくと安心です。
次に、物件の契約日や引渡し日から逆算して、いつまでに仮審査と本審査を終えておくべきかを意識することが大切です。
不動産取引全体では、契約から残代金支払いまでおおむね数週間から1か月程度しかないことも多く、ネット銀行の場合は審査や書類確認に時間を要する傾向があります。
民間住宅ローンの調査でも、金融機関による審査項目が多岐にわたることが示されており、内容によっては追加確認が入ることがあります。
そのため、少なくとも契約予定日の数週間前には仮審査を終え、本審査も遅くとも引渡し予定日の数週間前までに完了するよう、逆算した計画を立てておくと、慌てずに手続きを進めやすくなります。
さらに、ネット申し込みでは入力内容の誤りや申告内容と書類との不一致があると、審査が長引く原因になります。
年収や勤続年数、借入中のローン残高などは、源泉徴収票や残高証明などの記載と一致しているか、家族と一緒に確認しながら入力すると安心です。
また、審査の途中で金融機関から電話やメールで確認連絡が来る場合があり、連絡がつかないとそれだけで数日単位の遅れにつながることがあります。
申し込み後は、連絡先メールの受信設定や、日中連絡が取りやすい電話番号の登録を見直し、こまめに受信状況を確認することで、はじめての方でもスムーズに審査を進めやすくなります。
| 準備項目 | 具体的な内容 | 審査短縮への効果 |
|---|---|---|
| 必要書類の事前確認 | 本人確認・収入・物件資料の一覧把握 | 書類不備による差し戻し防止 |
| スケジュールの逆算 | 契約日・引渡し日から審査期限を設定 | 融資実行の遅延リスク軽減 |
| 申込内容と書類の一致 | 年収・勤務先・借入状況の照合 | 追加確認や再審査の回避 |
| 連絡体制の整備 | 日中連絡先の確認とメール受信設定 | 問い合わせへの即時対応 |
まとめ
ネット銀行の住宅ローン審査期間は、仮審査・本審査それぞれの流れを理解し、余裕を持って準備すれば大きな不安にはなりません。
必要書類を早めに揃え、入力ミスや記載不備を防ぐことで、結果が出るまでの時間を短縮しやすくなります。
物件の契約日や引渡し日から逆算したスケジュールづくりも重要です。
当社では、はじめてネット銀行で住宅ローン審査を受ける方にも、期間の目安や進め方を丁寧にサポートしています。
「どれくらいかかるのか不安」「自分の場合は大丈夫?」と感じたら、ぜひ一度お気軽にお問い合わせください。